案例:
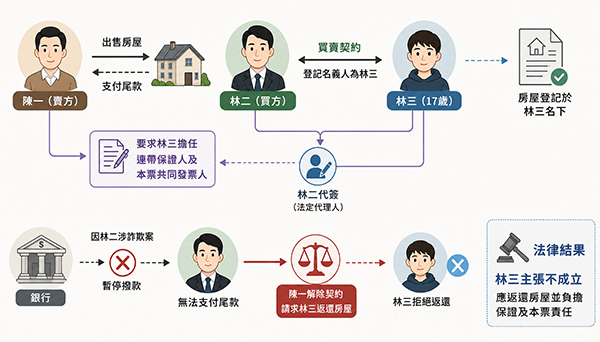
陳一出售房屋予林二,雙方簽訂買賣契約書時,林二要求登記在其子林三名下,林三今年17歲。陳一同意,但要求登記名義人林三擔任連帶保證人及本票共同發票人,林二也同意。但林三未成年,由其父林二代為簽名。
不料,過戶後,銀行得知林二涉及詐欺案件,於是暫停撥付貸款;經陳一催告,林二仍無法解決貸款問題,亦無法以其他方式支付尾款。陳一解除買賣契約,並請求林三返還房屋,竟遭到林三拒絕。
林三主張自己與陳一之間並無買賣契約關係,而林二代簽的保證及本票,均屬「非為子女利益」而無效,因此陳一對林三沒有任何法律依據。
試問,林三的主張是否合法?
解析:
一、買賣不動產登記到第三人名下,為何該第三人須擔任連帶保證人及本票發票人?
由於買賣交易流程複雜,往往先過戶、後付款(以銀行貸款支付尾款),而買賣契約(包括解除契約後的回復原狀)具有「相對性」,只有契約當事人雙方(買方與賣方)可以互相主張權利義務,其效力不及於第三人。如果指定過戶給買方以外的第三人,一旦解除買賣契約,基於上述「相對性」,賣方不得逕向第三人主張返還已移轉登記之不動產,也不能對買賣標的物聲請強制執行(因為已經成為第三人名下財產)。
但假如該第三人有簽名擔任買方的連帶保證人,賣方與該第三人之間就存在「保證契約」關係,賣方得基於保證契約,請求該第三人(保證人)代履行回復原狀義務或請求損害賠償。如果該第三人有簽名擔任本票共同發票人,賣方也可以不解除買賣契約,請求該第三人「支付票款」,並於聲請本票裁定後,執行該第三人名下財產(即拍賣該買賣標的不動產)取償。
換言之,如果第三人沒有簽名擔任保證人或發票人,就動不了第三人名下的財產,買方違約後,賣方可能無法充分求償。因此該第三人(登記名義人)簽名,對於保障賣方權益是重要的。
二、父母可以代未成年子女簽名擔任保證人嗎?
本題的「第三人」是林三,17歲未成年,其擔任買方連帶保證人及本票共同發票人,是林二以父親身分代為簽名,是否有效,涉及民法第1088條第2項規定:「父母對於未成年子女之特有財產,有使用、收益之權。但非為子女之利益,不得處分之。」本條所稱「處分」,實務上採廣義認定,不單指處分房屋等物權行為,更包含使未成年子女承擔債務、簽發票據或擔任保證人等「負擔行為」。父母如果代理未成年子女作保,會導致子女「僅負擔義務,並未享有相當之權利」(增加消極財產),這種行為明顯違反子女的利益,因此不能對該未成年子女發生效力。(參考最高法院110年度台上字第1902號判決)
雖然本題林二買房子是過戶到兒子林三名下,讓他擔任保證人似乎並不違反他的利益。然而將買賣標的物登記第三人名下,屬於「贈與契約」或「利益第三人契約」,與「擔任連帶保證人」、「簽發本票」等,都是不同的獨立法律關係,在法律上不能混為一談,必須分別判斷其效力:
※贈與契約:林二(父)與林三(子)之間。
※利益第三人契約:林二(買方)與陳一(賣方)之間。
※保證契約:陳一(債權人)與林三(保證人)之間。
※本票行為:陳一(執票人)與林三(發票人)之間。
就保證契約或發票行為本身而言,對林三並無利益,純粹是負擔債務,違反民法第1088條第2項但書規定,林二不得代理。
三、如何保障賣方權益?
可以直接讓未成年人當「買方」,簽訂買賣契約。如果未成年子女未滿7歲,屬於「無行為能力人」,任何法律行為都必須由其父母代理,否則無效。購買不動產一方面負擔價金債務,一方面取得財產價值,除非價金與該不動產價值顯不相當,否則父母代理並不違反民法第1088條第2項但書的「子女利益」。由未成年子女擔任買方,沒有登記第三人的問題,也不需要他人連帶保證。
如果未成年子女滿7歲未滿18歲,屬於「限制行為能力人」。民法第77條:「限制行為能力人為意思表示及受意思表示,應得法定代理人之允許。」此種情形不需要代理,只需要父或母允許即可。
四、結論
本題林三17歲,屬於限制行為能力之未成年人,其父林二代為簽名擔任連帶保證人及本票發票人,牴觸民法第1088條第2項但書,無效。買賣契約解除後,陳一無法對林三主張返還房屋或賠償,也無法對該房屋聲請強制執行。